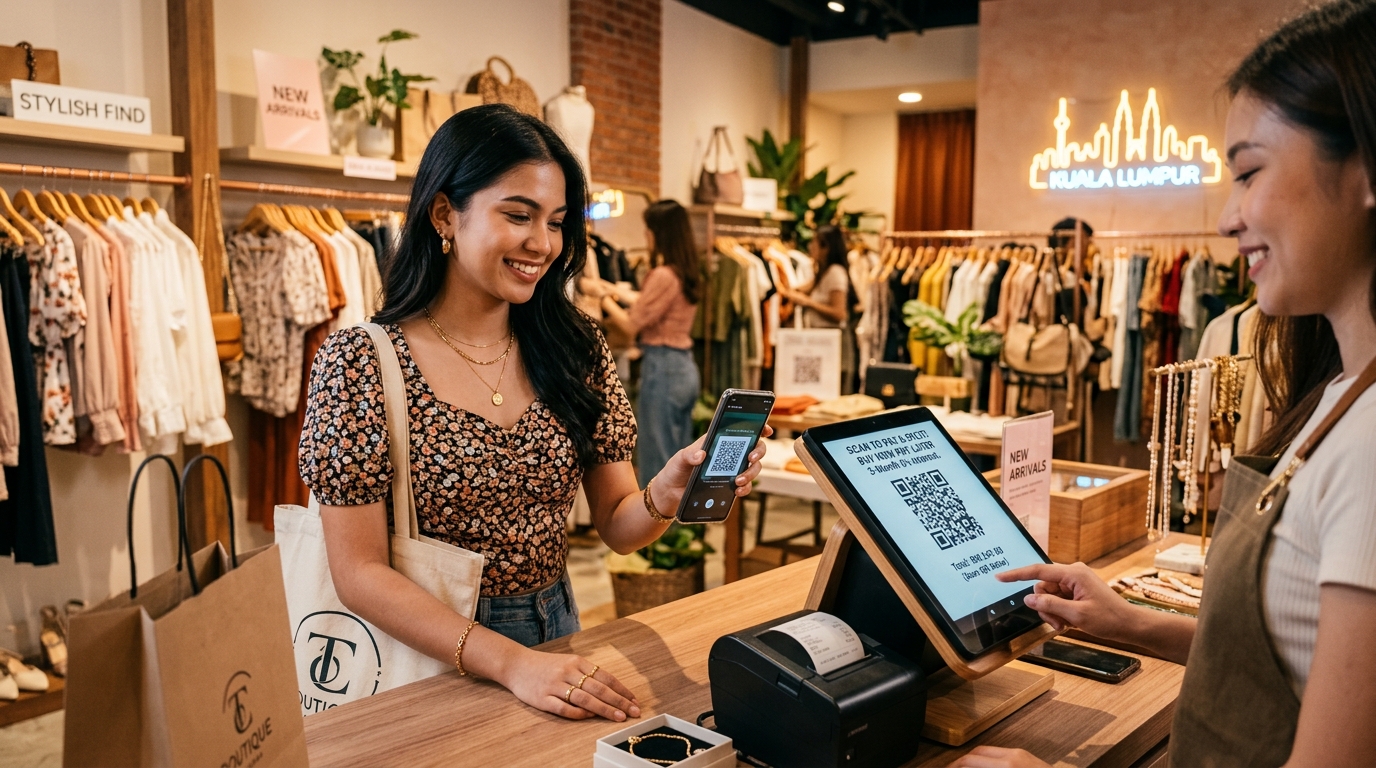
Kaedah pembayaran Beli Dahulu Bayar Kemudian (Buy Now, Pay Later - BNPL) bukan lagi eksklusif untuk platform e-dagang seperti Shopee atau Lazada.
Di Malaysia hari ini, lebih 8 juta pengguna aktif celik digital—terutamanya generasi Gen Z dan Milenial—mencari pilihan ansuran mudah tanpa faedah (0% interest) semasa membeli-belah di butik fizikal, kedai komputer gajet, salun kecantikan, dan pusat servis kenderaan.
Namun, kebanyakan peruncit fizikal masih berdepan dengan masalah operasi:
- Terlalu Banyak Terminal Kad Berasingan: Menyewa mesin EDC berbeza untuk setiap penyedia (Atome, Grab, ShopBack, kad kredit) menyesakkan kaunter bayaran dan melibatkan yuran sewaan bulanan.
- Kekeliruan Pengiraan Yuran Pedagang (MDR): Yuran transaksi BNPL (sekitar 3% - 6%) sering menyebabkan juruaudit dan akauntan kedai pening kepala semasa membuat rekonsiliasi jualan tunai harian vs kutipan bank.
- **Kadar Pembatalan di Kaunter (*Checkout Friction*):** Pelanggan teragak-agak membeli barangan bernilai RM400 – RM1,500 jika perlu membayar sekaligus, tetapi pantas membuat keputusan jika boleh dibahagikan kepada 3 atau 4 kali bayaran bulanan.
Dengan Integrasi BNPL Bersepadu GeminiPOS, terminal Android POS anda memaparkan kod QR dinamik untuk pelbagai penyedia BNPL terus di skrin utama tanpa memerlukan perkakasan tambahan!
---
1. Seni Bina Aliran Pembayaran BNPL di Kaunter POS
!Carta Aliran Aliran Seni Bina Teknikal dan Rekonsiliasi Kewangan BNPL di Kaunter POS
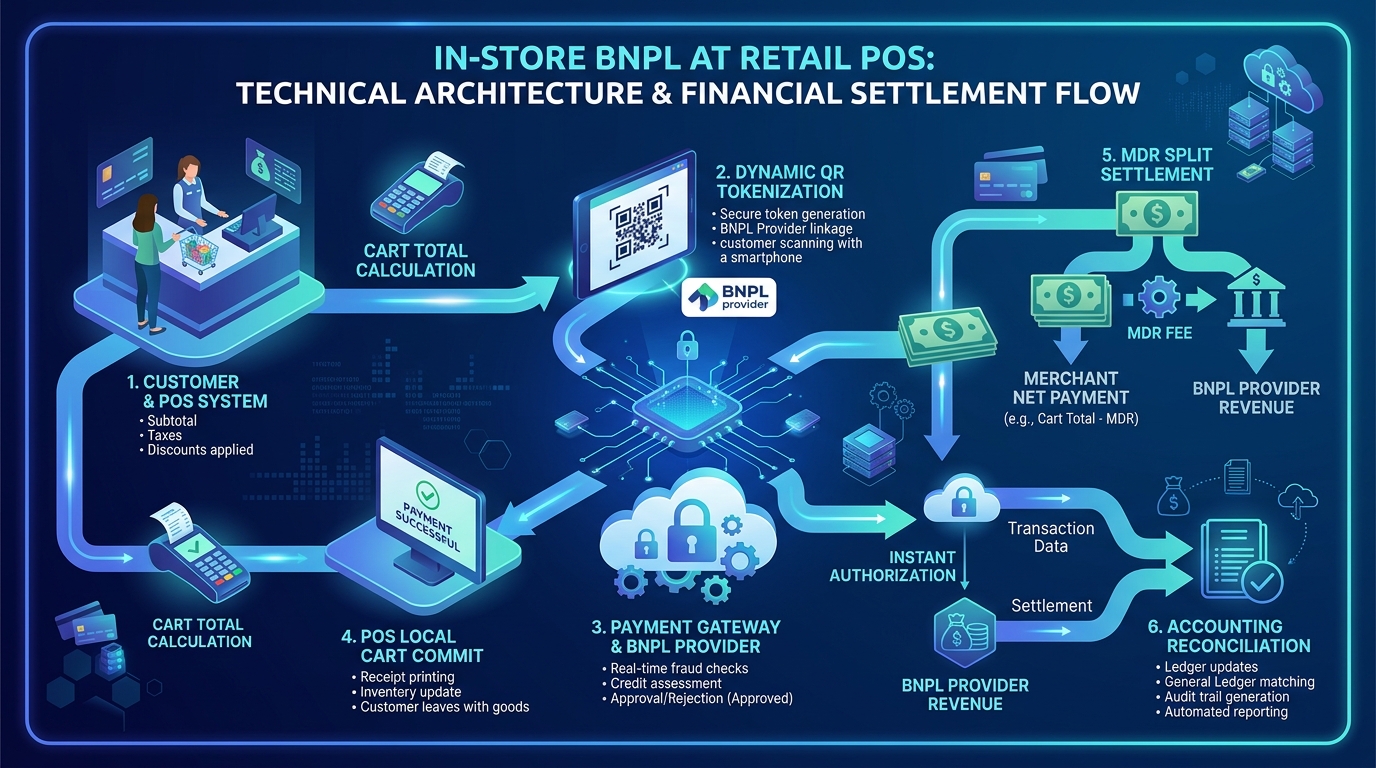
Aliran transaksi BNPL di kaunter berjalan lancar dalam beberapa saat:
- Pengiraan Jumlah Bakul Belian: Juruwang mengimbas barangan. Sekiranya jumlah melangkaui had kelayakan BNPL (contoh: RM100 ke atas), pilihan BNPL aktif secara automatik.
- Janaan Kod QR Dinamik Bersepadu: Terminal POS menjana kod QR transaksi unik yang mengandungi jumlah tepat, ID transaksi, dan token kedai.
- Imbasan & Kelulusan Telefon Pelanggan: Pelanggan mengimbas kod QR menggunakan aplikasi pilihan mereka (Grab, Atome, SPayLater). Gerbang pembayaran mengesahkan had kredit serta-merta.
- Pemberitahuan Kelulusan & Pengurangan Stok Automatik: Sebaik sahaja bayaran diluluskan, skrin POS bertukar hijau, stok dikemaskini, dan resit bercetak dikeluarkan.
- Penyelesaian Dana & Rekonsiliasi MDR: Peniaga menerima bayaran penuh tolak MDR pada hari berikutnya (T+1), manakala lejar GeminiPOS memisahkan jualan kasar dan kos pemprosesan secara automatik.
---
2. Perbandingan: Bayaran Penuh vs Ansuran BNPL di Kaunter Fizikal
Metrik Prestasi · Kaedah Kad/Tunai Biasa · BNPL Bersepadu GeminiPOS
Purata Saiz Bakul Belian (AOV) · RM85 – RM150 · RM220 – RM450 (+40% hingga +60%)
Kadar Penukaran Pelanggan (Conversion) · Pelanggan ragu-ragu meninggalkan kedai · Pembelian impulsif meningkat serta-merta
Perkakasan Kaunter · Memerlukan pelbagai terminal EDC berbeza · 1 skrin Android POS menjana semua kod QR
Risiko Kredit Tertunggak (Bad Debt) · Risiko jika peniaga beri kredit sendiri · 0% risiko peniaga (Penyedia BNPL tanggung risiko)
Rekonsiliasi Lejar & Akaun · Semak silang penyata berasingan secara manual · Lejar jualan bersih tolak MDR dipadankan automatik
---
3. Garis Panduan Pematuhan Akta Kredit Pengguna (CCA) & SKP di Malaysia
Selaras dengan garis panduan Suruhanjaya Kredit Pengguna (SKP) dan Consumer Credit Act (CCA) di Malaysia:
- Ketelusan Terma: GeminiPOS memaparkan jadual ansuran telus (contoh: *3 x RM150/bulan*) pada paparan pelanggan (*Customer Display Screen*) sebelum kod diimbas.
- Ketiadaan Caj Tersembunyi: Peniaga dilarang mengenakan surcaj tambahan kepada pelanggan yang memilih BNPL.
- Penyelarasan LHDN e-Invois: Invois rasmi dikeluarkan berdasarkan nilai penuh transaksi pada tarikh belian, mematuhi syarat percukaian LHDN Malaysia.
Tawarkan fleksibiliti ansuran mudah kepada pelanggan anda hari ini dan saksikan peningkatan jualan yang ketara di kaunter kedai!
---
> 💡 Panduan Berkaitan: Ketahui lebih lanjut mengenai pelan tindakan, aliran kerja luar talian (offline), dan ciri penuh sistem POS Malaysia GeminiPOS untuk operasi peruncitan dan F&B anda.