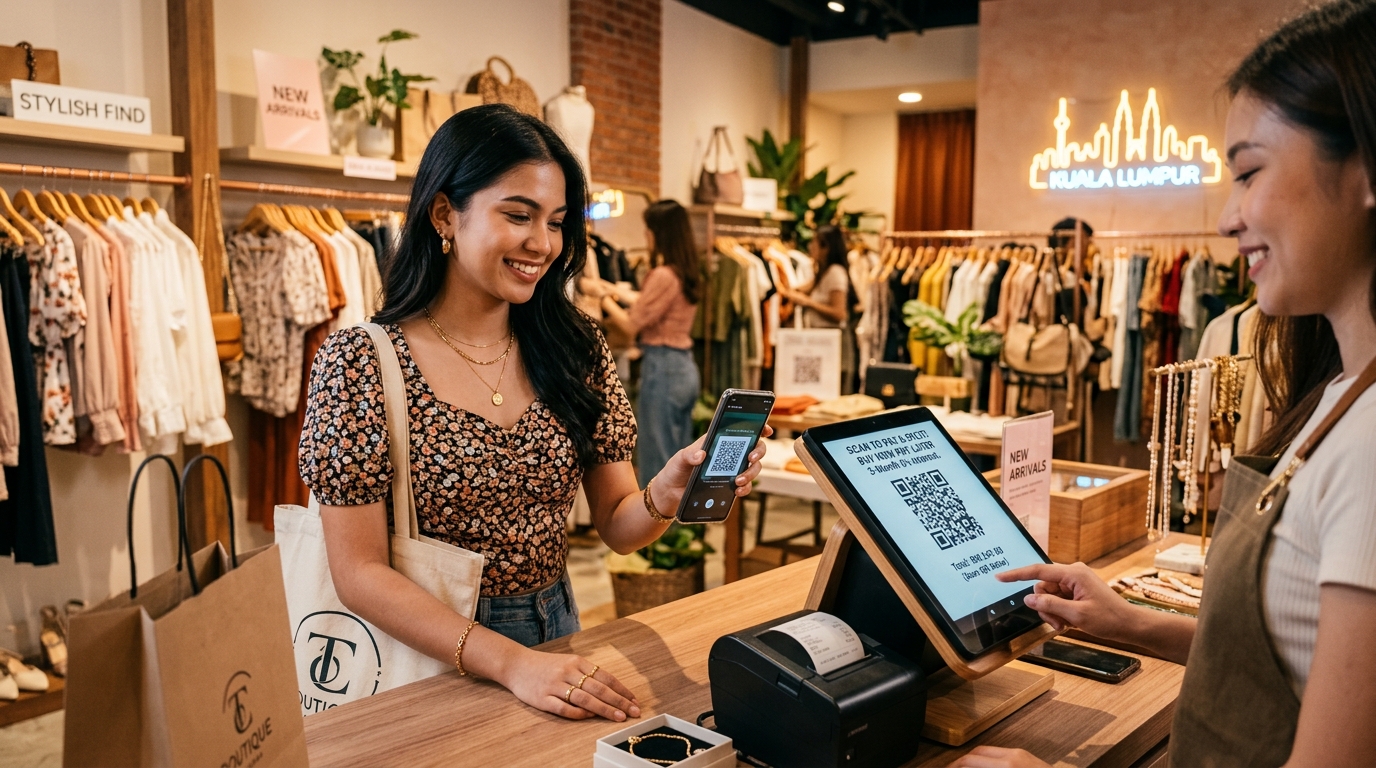
先买后付(Buy Now, Pay Later - BNPL) 已不再只是电商平台的专利,它正在深刻重塑马来西亚线下实体零售的消费习惯。
在吉隆坡、槟城和新山等各大商圈,超过 800 万年轻数字消费群体(尤其是 Gen Z 与千禧一代)在选购高单价服饰、潮牌鞋包、数码产品或美发医美配套时,越来越倾向于选择 3 至 4 期的 0% 免息分期付款。
然而,实体店商家在落地 BNPL 时常常面临三大痛点:
- 收银台硬件繁琐堆积: 针对不同的分期付款机构(Atome、Grab、ShopBack 等)摆放多个刷卡终端机,既占据收银台空间,又需承担多重月租费。
- 商家费率(MDR)核算困难: BNPL 费率(通常介于 2.5% 至 5.5%)导致每日收银总额与银行实际到账金额不符,会计人员每日需手工比对核销。
- 高客单价流失率高: 当顾客面对 RM500 至 RM1,500 的单笔支出时容易退缩放弃,但如果能拆解为每月 RM166 的免息分期,交易往往能当场促成。
GeminiPOS 聚合先买后付收银系统 直接在安卓 POS 屏幕上生成动态收款码,无需任何外接硬件!
---
1. 实体店 BNPL 聚合收款核心技术流程
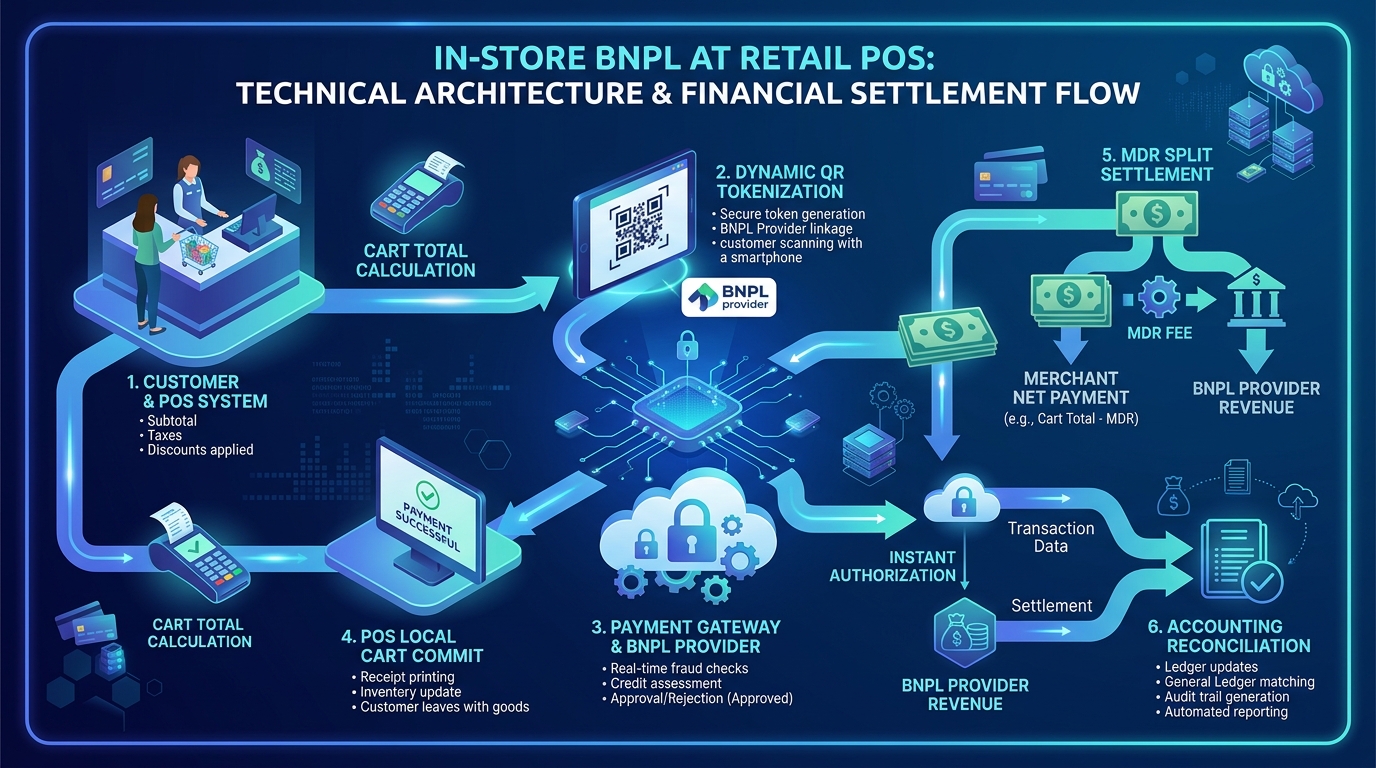
从结账到资金清算仅需数秒钟:
- 购物车金额计算: 员工扫描商品,当总金额达到商户设置的门槛(如 RM100 以上),收银界面自动激活 BNPL 付款入口。
- 生成动态加密二维码: POS 系统调用支付网关 API,在屏幕上呈现包含精确订单号与金额的一次性动态二维码。
- 顾客手机扫码即时授权: 顾客打开手机 App(如 Grab 或 Atome)扫码,风控引擎在毫秒级内完成信用评估与授权扣款。
- POS 自动结账与打印小票: 云端 Webhook 确认到账瞬间,POS 屏幕变绿并提示成功,自动出库并打印交易明细小票。
- T+1 资金到账与 MDR 自动分账: 平台扣除协议商家折扣率(MDR)后于次日将净款结算至商家银行账户,GeminiPOS 财务账簿自动记录销售毛利与手续费成本。
---
2. 传统全额支付 vs GeminiPOS 实体店 BNPL
核心指标 · 传统现金/刷卡支付 · GeminiPOS 聚合 BNPL 分期
平均客单价 (AOV) · RM80 – RM130 · RM200 – RM450(显著提升 40% – 60%)
大额商品成交率 · 顾客考虑时间长,容易弃购 · 免息分期有效刺激冲动消费与连带购买
硬件设备维护 · 多个独立刷卡机堆叠在收银台 · 1 台安卓触控 POS 终端搞定所有聚合支付
坏账与拖欠风险 · 商家自行赊账风险极大 · 商家 0 坏账风险(金融机构承担信用风险)
财务日结对账 · 手工逐笔核对各家账单 · 系统自动拆解销售原额与 MDR 手续费净值
---
3. 马来西亚消费者信贷法令(CCA / SKP)合规保障
GeminiPOS 严格遵从马来西亚国家信贷监管机构(SKP)与消费者信贷法规:
- 透明分期展示: 双屏 POS 的客显屏清晰列明每期还款金额(如 *3期 x RM150/月*),确保消费者知情权。
- 禁止额外加价: 严格遵循法定商户规则,禁止向选择 BNPL 的顾客额外转嫁手续费。
- LHDN 电子发票无缝对接: 交易完成时以全额销售自动生成符合 LHDN 规格的合规电子发票与二维码。
立即升级 GeminiPOS,为您的实体门店引入年轻客群最喜爱的先买后付付款方式!
---
> 💡 相关指南: 深入了解专为马来西亚餐饮零售打造的 马来西亚 POS 收银系统 (POS System Malaysia),体验零月费、纯离线架构与官方 LHDN 电子发票无缝集成。